Spin by OXXO: 11.7 millones de usuarios y su banco en pausa
Última actualización: 8 de noviembre de 2026 · 13 min de lectura · Equipo mexsaas
Piensa en esta escena: son las nueve de la noche, el banco ya cerró y una señora deja $500 en efectivo en la caja del OXXO para que le lleguen a su hijo en Monterrey. Esa escena, repetida millones de veces, es el negocio de Spin.
Spin by OXXO es la cuenta digital de FEMSA, la dueña de OXXO. Al 30 de septiembre de 2026 tenía 11.7 millones de usuarios activos y un promedio de 131.2 millones de operaciones al mes en el trimestre. Crece en uso, pero no trajo más clientes a las tiendas, y FEMSA dejó en pausa su licencia bancaria.
En resumen
- Spin no es un banco: la emite Compropago, una institución de fondos de pago electrónico autorizada por la CNBV. Tu dinero no tiene la garantía del IPAB y no paga rendimientos.
- De 3.9 millones de usuarios activos a fines de 2022 pasó a 11.7 millones en el tercer trimestre de 2026. Sus operaciones al mes casi se triplicaron desde fines de 2023, de 47.1 a 131.2 millones.
- Lo que más le funcionó fue Spin Premia: 52.1% de las ventas de OXXO en México ya se registran con el programa de puntos.
- Depositar efectivo en tu cuenta Spin en OXXO cuesta $15.00 con IVA; retirar sin tarjeta, $17.01.
- FEMSA no publica cuánto gana o pierde Spin. En 2026 cambió a su director, hizo recortes y apostó por el crédito con un socio, QED Investors.
Las cifras de Spin y de Spin Premia salen de los reportes trimestrales que FEMSA entrega a la SEC, la autoridad de valores de Estados Unidos; las de sus rivales, de la fuente que citamos junto a cada una. Lo que es opinión nuestra está marcado; así trabajamos: quiénes somos.
¿Qué es Spin by OXXO y quién está detrás?
Es una cuenta digital con tarjeta de débito Visa que se abre desde una app y se llena o se vacía en la caja de cualquier OXXO. Es de FEMSA, la dueña de OXXO, y la opera Compropago, S.A. de C.V., una institución de fondos de pago electrónico (IFPE) bajo la Ley Fintech.
Cuidado con los nombres, porque todo se llama Spin: Spin by OXXO es la cuenta; Spin Premia, el programa de puntos; Spin Negocios, los cobros para negocios, y Spin Credit, la empresa de préstamos con QED Investors.
El camino fue largo. En 2014, OXXO y Banamex lanzaron Saldazo, una tarjeta Visa de débito. En marzo de 2021 nació Spin, primero en San Luis Potosí, según FEMSA. La CNBV autorizó a Compropago el 23 de diciembre de 2021, y la autorización se publicó en el DOF el 7 de octubre de 2022.
Ser IFPE y no banco tiene dos consecuencias que nadie te explica en la caja. La Ley Fintech dice que el dinero de estas cuentas "en ningún caso" se considera depósito bancario, y que el gobierno no puede garantizarlo. Además, la misma ley les prohíbe pagar intereses o rendimientos, y el folleto de Spin lo confirma: el dinero "no genera rendimientos".
¿Cuántos usuarios tiene Spin y cuántos lo usan de verdad?
Tiene 18.4 millones de usuarios registrados y 11.7 millones activos, según el reporte del tercer trimestre de 2026 de FEMSA. FEMSA cuenta como activo a quien tiene saldo o hizo una operación en los últimos 56 días. O sea: de cada 100 personas que se registraron, unas 63 lo siguen usando (FEMSA reporta 63.2%).
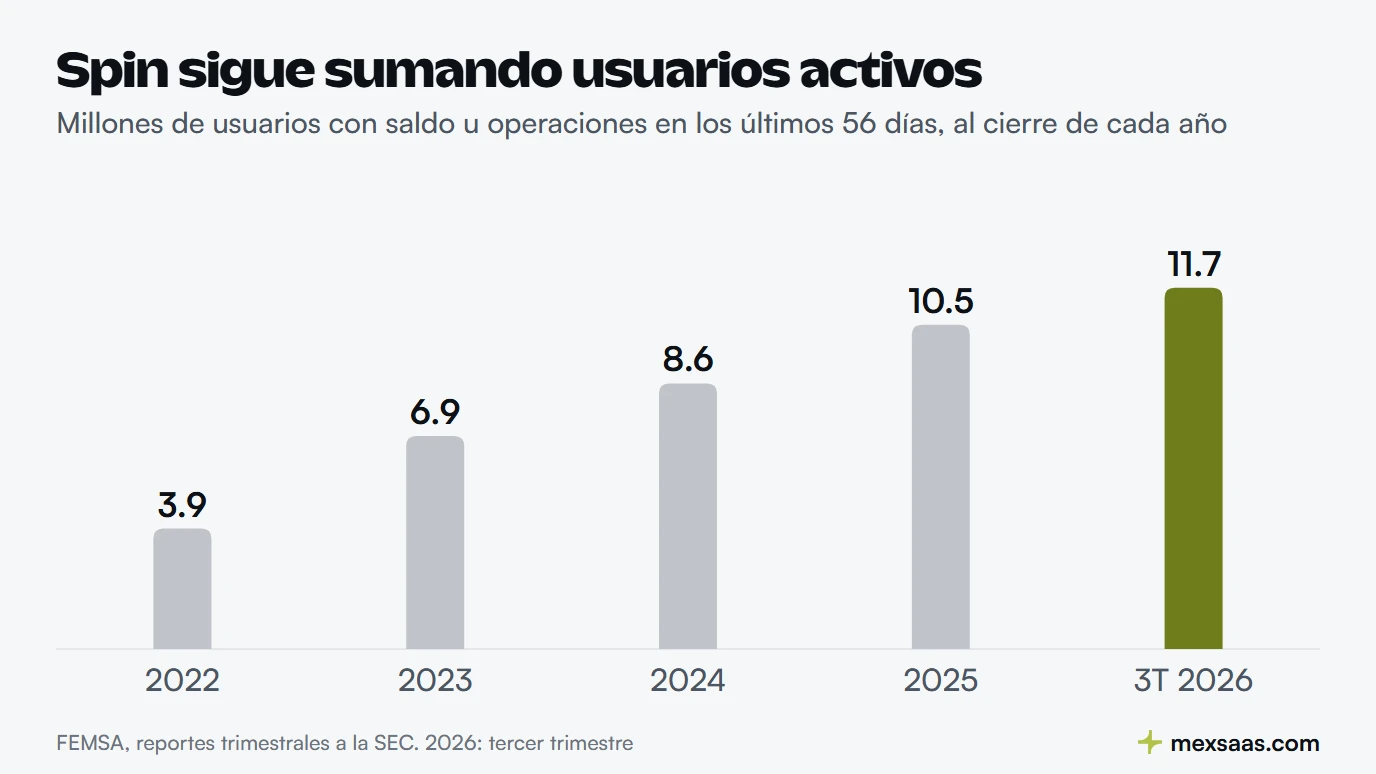
Los activos subieron 17.3% en un año. Las operaciones al mes, 56.0% en un año, hasta 131.2 millones en promedio; a fines de 2023 eran 47.1 millones. Cada usuario activo hace en promedio unas 11 operaciones al mes. Quien se queda lo usa cada vez más.
¿Cuál es la estrategia comercial de Spin?
La estrategia de Spin es usar la tienda como sucursal y los puntos como pegamento. OXXO tiene 24,759 tiendas en México, según el reporte de FEMSA, y según la CNBV es el 43% de todos los corresponsales bancarios del país.
La otra pieza es Spin Premia, el programa de puntos. Aquí está su mejor número:
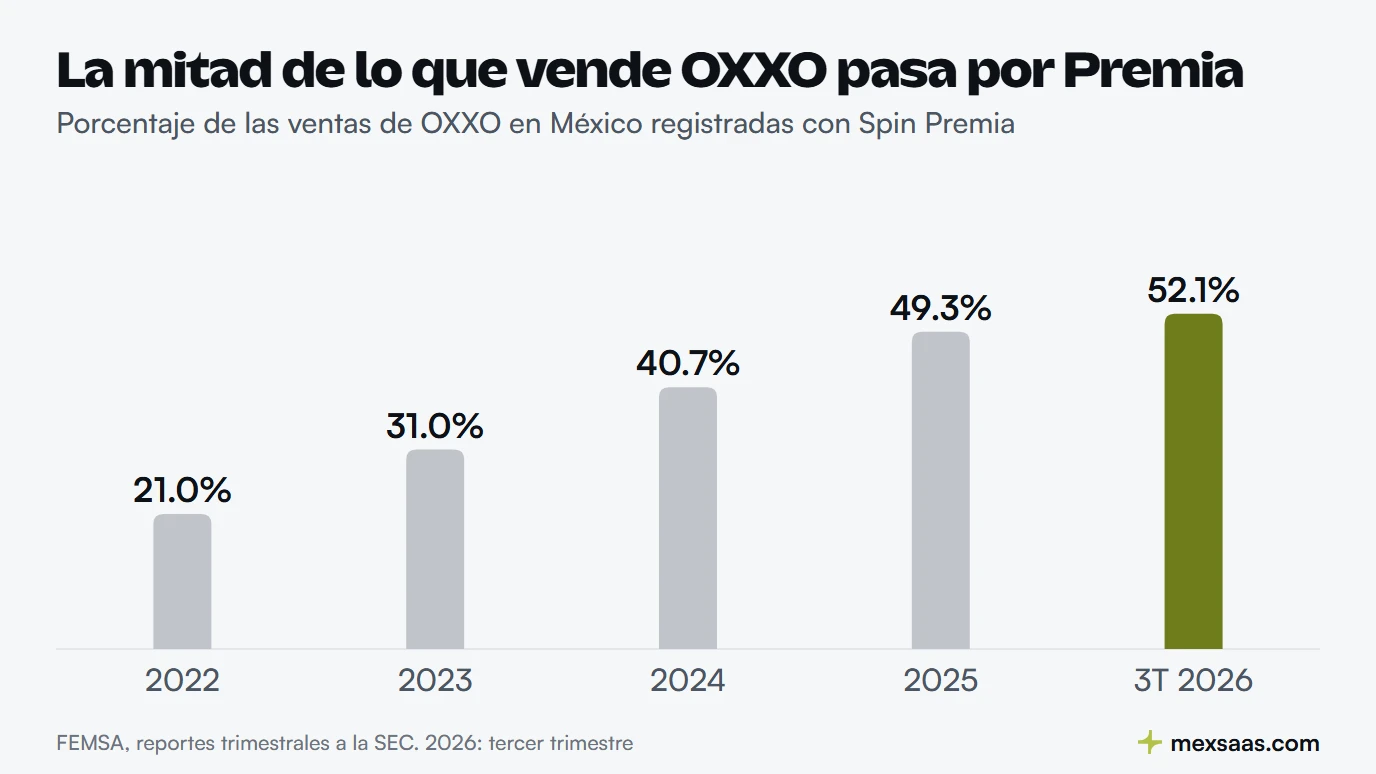
Más de la mitad de lo que se vende en OXXO ya pasa por Premia, que tiene 30.0 millones de usuarios activos. En nuestra lectura, eso le da a FEMSA datos que un banco no ve: qué compra cada cliente, a qué hora y en qué tienda.
Las alianzas van en la misma línea:
- Visa: en diciembre de 2025 renovaron la alianza por ocho años, según Bloomberg Línea.
- Remesas: con Félix Pago, el dinero llega por WhatsApp. Según el anuncio de abril de 2025, quien envía paga US$2.99, quien recibe no paga nada y se necesita una cuenta Spin Más. Con Kira, quien envía desde Estados Unidos puede pagar en efectivo.
- Negocios: FEMSA compró NetPay, un procesador de pagos, y en 2024 acordó comprar los activos de OXXO Pay a Conekta. Hoy los ofrece como Spin Negocios.
- Crédito: en junio de 2026, FEMSA acordó que QED Investors invierta en su negocio de préstamos.
¿Cuánto cuesta usar Spin? Las cuentas en pesos
Su tabla no cobra por abrir la cuenta ni por pagar con la tarjeta; lo que cuesta es mover efectivo. Según su tabla de costos y comisiones, todo más IVA:
| Operación | Comisión | Con IVA |
|---|---|---|
| Depositar efectivo en OXXO | $12.93 | $15.00 |
| Retirar efectivo en OXXO sin tarjeta | $14.66 | $17.01 |
| Emitir o reponer la tarjeta | $43.10 | $50.00 |
Pon el caso de Don Beto. Tiene una tienda de abarrotes y cuatro veces al mes deposita $3,000 en efectivo para pagarles a sus proveedores por transferencia:
- 4 depósitos al mes × $15.00 = $60.00 al mes.
- Al año: $60.00 × 12 = $720.00 solo por meter su propio dinero.
- Si ese mismo efectivo lo depositara en OXXO a una tarjeta de banco, pagaría lo que cobre su banco: de $15 a $20 por operación, según El Imparcial. Son de $60 a $80 al mes, o de $720 a $960 al año, y algunas de esas cifras no incluyen IVA. Spin queda en la parte baja de ese rango.
Un detalle del contrato: menciona una comisión por inactividad si pasas 90 días sin movimientos, pero no publica el monto. Pregúntalo antes de dejar la cuenta olvidada.
Ojo con los límites. Don Beto deposita $12,000 al mes, y la cuenta básica, Spin Base, solo acepta $6,625 al mes. Necesita la cuenta Spin Más, que llega a $26,502 al mes, según las preguntas frecuentes de Spin con el valor de la UDI de septiembre. En la tienda, cada depósito es de hasta $5,000 y cada retiro, de hasta $3,000.
¿A quién le quitó mercado Spin by OXXO?
Nadie lo ha medido: no encontramos un reporte que diga cuántos clientes les quitó a bancos o fintech. Compite con Mercado Pago, Nu, Klar y las apps de los bancos por la cuenta del día a día. Y le quitó lugar a su propio pasado: Spin desplazó a Saldazo como el principal proyecto de débito de OXXO, según Rest of World.
Así se ven los rivales. Cada empresa cuenta distinto (activos, clientes o usuarios al mes), así que compáralos con cuidado:
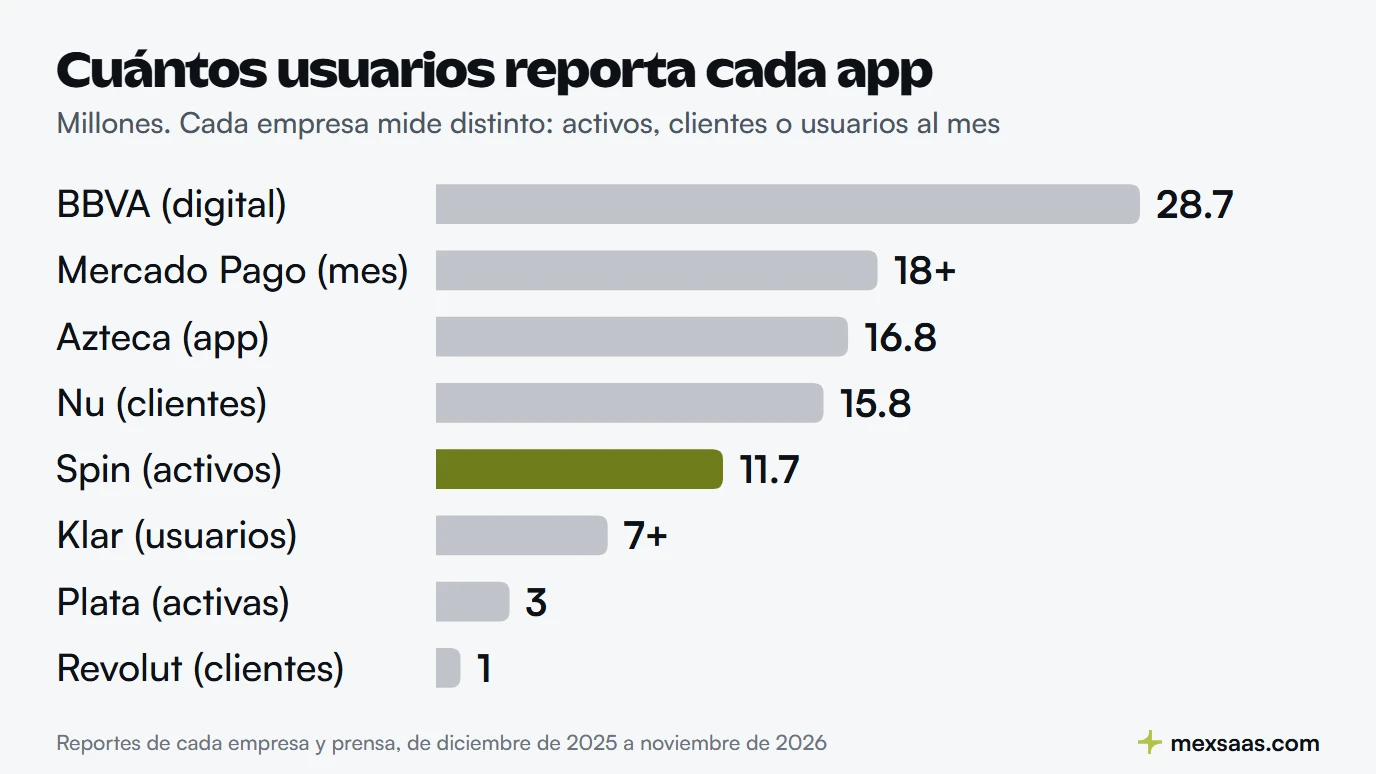
En números: BBVA México digital reporta 28.7 millones; Mercado Pago, 18; la app de Banco Azteca, 16.8; Nu México, 15.8; Spin, 11.7; Klar, 7; Plata, 3, y Revolut, 1. Las fuentes de cada cifra: BBVA México, Mercado Pago, Banco Azteca, Nu México, Klar, Plata y Revolut.
Estas son las opciones de nuestro directorio que compiten por la misma cuenta del día a día. Datos según el sitio de cada una (octubre y noviembre de 2026):
| Producto | País | Para quién | Precio de entrada | Rendimiento | Soporte |
|---|---|---|---|---|---|
| Spin by OXXO | México | Quien cobra o recibe en efectivo y quiere depositarlo en la tienda | Por uso: $12.93 + IVA por depósito en OXXO | No | Teléfono |
| Mercado Pago | Argentina | Quien vende en línea o con terminal y quiere una cuenta ligada | Por uso: comisión por venta | Sin dato | Sin dato |
| Klar | México | Quien quiere tarjeta de crédito sin anualidad y ahorrar | Tarjeta sin anualidad | Sí | WhatsApp, chat, correo, teléfono |
| Stori | México | Quien empieza o reconstruye su historial de crédito | Tarjeta sin anualidad | Sí | Teléfono |
| Ualá | Argentina | Quien quiere banco digital con inversión desde $20 | Tarjeta sin anualidad | Sí | Teléfono, correo, chat |
| Cuenca | México | Quien transfiere por SPEI y paga servicios | $50 al mes, 15 transferencias | No (también es IFPE) |
Lo que nadie te dice: Spin crece, pero no cumplió lo que FEMSA esperaba
Spin tenía una tarea: traer más gente a las tiendas. No la cumplió. El propio director de FEMSA la llamó una "fintech fenomenal" que "no ha cumplido con las expectativas" en eso, según Bloomberg Línea. La analista Marisol Huerta lo resumió en Expansión: "No estaba funcionando, ni trayendo nuevos clientes".
La línea del tiempo de 2025 a 2026 lo muestra:
- Febrero de 2025: FEMSA anuncia que pedirá una licencia de banco "en los próximos meses", según Peru-Retail.
- Octubre de 2025: FEMSA pone el plan en pausa por un año.
- 25 de febrero de 2026: FEMSA aplaza la solicitud otra vez, cambia al director de Spin y lo acerca a OXXO.
- Marzo de 2026: confirma despidos en Spin.
- Junio de 2026: QED Investors entra al negocio de crédito.
- Julio de 2026: FEMSA dice que evalúa retomar la licencia.
- Agosto de 2026: nombra a Jim McGinley, antes en Credit Karma, para dirigir Spin Credit, la empresa de crédito con QED.
¿Y el dinero? FEMSA nunca ha publicado cuánto ingresa o pierde Spin. Desde 2025, sus reportes solo mencionan efectos de pérdidas fiscales que vienen sobre todo de Spin. Y desde el reporte del tercer trimestre de 2026, ya no lo cuenta dentro de ninguno de los negocios que reporta por separado.
Nuestra lectura: Spin ya es una de las cuentas digitales más grandes de México, pero FEMSA la mide como negocio de tienda, no de banco. El puente entre las dos cosas es el crédito: con 30 millones de clientes de Premia y sus compras, sabe a quién prestarle mejor que muchos bancos. Por eso la apuesta de 2026 es préstamos con QED, y la licencia espera.
¿Qué ve el SAT de tu cuenta Spin?
Menos de lo que mucha gente cree: por la letra de la ley, Spin no estaría obligada a avisarle al SAT de tus depósitos en efectivo, como sí lo hacen los bancos. Pero en 2026 cambió el Código Fiscal, y eso sí te toca. Esto es lo que dicen las leyes; para tu caso, consulta a tu contador.
- El aviso de depósitos en efectivo de más de $15,000 al mes lo hacen las "instituciones del sistema financiero", según el artículo 55 de la Ley del ISR. La lista de quién es parte de ese sistema, en el artículo 7, no incluye a las IFPE. No encontramos una regla que extienda ese aviso a las IFPE.
- El cambio de 2026: el artículo 59 del Código Fiscal ya habla de depósitos en una "cuenta", no solo en una cuenta bancaria. Si llevas contabilidad, el SAT puede presumir que un depósito que no está registrado en ella es ingreso.
- Si tienes negocio, la retención de 2.5% de ISR de la Ley de Ingresos 2026 es para plataformas donde vendes bienes o servicios. No menciona billeteras como Spin.
Si cobras en efectivo, registra lo que depositas, sin importar dónde, y revisa la Ley de Economía Digital y el efectivo.
¿Te conviene Spin? Según tu caso
Nuestra opinión, con los números de arriba:
- Si cobras en efectivo y necesitas pagar por transferencia: Spin te sirve, y la tienda queda a la vuelta. Calcula $15.00 por depósito y abre Spin Más si mueves más de $6,625 al mes.
- Si recibes remesas de Estados Unidos: revisa Félix Pago o Kira con Spin. Recibir no tiene costo, pero sacarlo en efectivo en OXXO sin tarjeta cuesta $17.01 por retiro, de hasta $3,000. Compara también el tipo de cambio que te dan.
- Si quieres que tu dinero crezca: Spin no paga rendimientos. Klar, Stori y Ualá sí pagan rendimiento, según su sitio (octubre 2026); revisa qué protección tiene tu dinero en cada una.
- Si guardas mucho dinero: Spin no tiene la protección del IPAB. Para ahorros grandes, una cuenta de banco te protege más.
- Si quieres cobrar con tarjeta en tu negocio: la cuenta Spin no es una terminal; para cobrar con tarjeta, FEMSA ofrece NetPay dentro de Spin Negocios. Compara en software para cobrar y haz tu cálculo con la calculadora de comisiones de terminal.
Cómo elegir una cuenta digital, en seis preguntas
- ¿Es banco (protegida por el IPAB) o institución de fondos de pago electrónico (sin esa protección)?
- ¿Cuánto cobra por depositar y retirar efectivo, y dónde puedes hacerlo?
- ¿Qué límite mensual tiene el nivel de cuenta que vas a abrir?
- ¿Paga rendimiento? ¿Cuánto, y desde qué monto?
- ¿Tiene comisión por inactividad, y de cuánto?
- ¿Por dónde atiende cuando algo sale mal, y está registrada en la CONDUSEF?
Preguntas frecuentes
¿Spin by OXXO es un banco?
No. La opera Compropago, una institución de fondos de pago electrónico autorizada por la CNBV bajo la Ley Fintech. FEMSA ha evaluado pedir una licencia de banco, pero hasta noviembre de 2026 no la ha solicitado.
¿Mi dinero en Spin está protegido por el IPAB?
No. La Ley Fintech dice que el dinero en estas cuentas no es un depósito bancario y que ninguna autoridad lo garantiza. Spin lo dice también en su folleto.
¿Cuánto cuesta depositar y retirar en Spin en OXXO?
Depositar cuesta $12.93 más IVA, o sea $15.00, y retirar sin tarjeta, $14.66 más IVA, o sea $17.01, según su tabla de comisiones. En la tienda, cada depósito es de hasta $5,000 y cada retiro, de hasta $3,000.
¿Cuánto dinero puedo meter al mes a Spin?
La cuenta básica, Spin Base, acepta hasta $6,625 al mes, y Spin Más, hasta $26,502, según las preguntas frecuentes de Spin con el valor de la UDI de septiembre. Para recibir remesas con Félix Pago necesitas Spin Más.
¿Spin le avisa al SAT de mis depósitos en efectivo?
Por la letra de la Ley del ISR, el aviso de depósitos en efectivo de más de $15,000 al mes lo hacen las instituciones del sistema financiero, y esa lista no incluye a las IFPE como Spin. Pero desde 2026 el Código Fiscal habla de depósitos en cualquier "cuenta": si llevas contabilidad, el SAT puede presumir que un depósito no registrado es ingreso. Para tu caso, consulta a tu contador.
Compara más opciones en finanzas y revisa las alternativas a Spin by OXXO.
mexsaas no vende estos productos y nadie paga por su lugar en esta guía.